


¿Qué es la regla 50/30/20?
La regla 50/30/20 es una forma de repartir tu sueldo líquido: 50% para necesidades, 30% para gustos y 20% para ahorro e inversión. No te dice en qué gastar, sino cuánto cabe en cada parte, y es un buen punto de partida para armar tu presupuesto mensual.
🍬 En resumen
- Se calcula sobre el sueldo líquido, lo que te llega a la cuenta.
- 50% necesidades: arriendo, cuentas, supermercado, transporte y el pago mínimo de tus deudas.
- 30% gustos: lo que podrías dejar de pagar sin que se desarme el mes.
- 20% ahorro: primero deuda cara, después fondo de emergencia, después invertir.
- Si el arriendo no cabe, se ajusta: que cedan los gustos antes que el ahorro.
- Puedes armarla con nuestra planilla de presupuesto gratis.
La regla 50/30/20 es como repartir el sueldo en tres sobres el día que llega: uno para lo que tienes que pagar sí o sí, otro para lo que eliges gastar y otro para tu yo del futuro. No te dice en qué gastar, solo cuánto cabe en cada sobre.
¿Cómo funciona la regla 50/30/20?
Tomas tu sueldo líquido, lo que efectivamente te llega a la cuenta, y lo divides en tres partes:
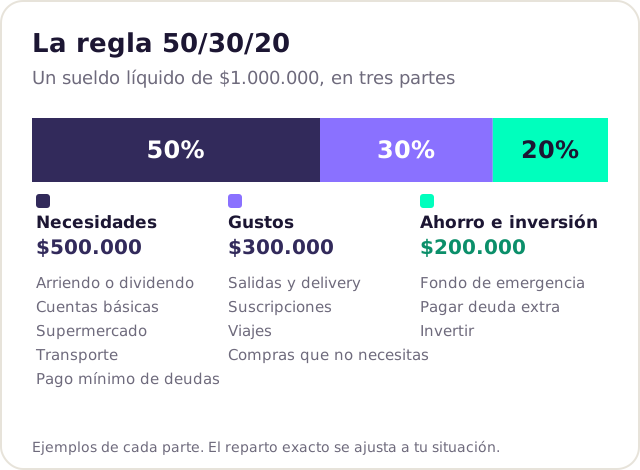
- 50% para necesidades: lo que pagarías aunque no quisieras: arriendo o dividendo, cuentas básicas, supermercado, transporte, salud y el pago mínimo de tus deudas.
- 30% para gustos: lo que podrías dejar de pagar sin que se te desarme el mes: salidas, delivery, suscripciones, viajes, ropa que no necesitas.
- 20% para ahorro e inversión: tu fondo de emergencia, pagar deudas más rápido e invertir.
¿Cómo calculo mi 50/30/20?
Imagina que tu sueldo líquido es $1.000.000. Te quedan $500.000 para necesidades, $300.000 para gustos y $200.000 para ahorro e inversión.
Lo importante es partir del líquido, no del bruto: la AFP, la salud y los impuestos ya vienen descontados. Por eso el 10% de la AFP no cuenta dentro de tu 20%, como explicamos en ¿qué porcentaje de tu sueldo deberías invertir? Si tienes otros ingresos, como boletas o un arriendo, súmalos al total.
Haz la cuenta con tu sueldo acá abajo. Lo que la regla no hace por ti es anotar cuánto gastas de verdad en cada parte y compararlo: para eso armamos una planilla de presupuesto mensual, que también puedes descargar en Excel.
Pruébalo
Tu sueldo en 50/30/20
Escribe tu sueldo líquido y te mostramos cuánto cabe en cada parte.
Reparto
Para anotar lo que gastas de verdad y compararlo, usa la planilla. También la puedes descargar en Excel.
Abrir la planilla →¿Qué cuenta como necesidad y qué como gusto?
La pregunta que ordena es: ¿qué pasa si dejo de pagarlo este mes? Si te cortan la luz o te quedas sin casa, es necesidad. Si solo te quedas sin algo que te gusta, es gusto.
Los casos grises son de grado, no de categoría. Comer es necesidad; el delivery de todos los días es gusto. Tener plan de celular es necesidad; el teléfono nuevo cada año, no. Una forma práctica: anota la versión más básica en necesidades y la diferencia en gustos.
Las deudas también se reparten: el pago mínimo va en necesidades, porque dejar de pagarlo tiene consecuencias. Lo que pagas por encima del mínimo para salir antes va en el 20%.
¿Y si no me alcanza con el 50%?
Es lo más común en Chile, sobre todo en ciudades grandes, donde solo el arriendo puede llevarse un tercio del sueldo o más. La regla no se rompe: se ajusta. Algunas variantes que se usan:
| Si tu situación es | Reparto | Qué cambia |
|---|---|---|
| Arriendo o gastos fijos altos | 60 / 20 / 20 | Recortas gustos, no ahorro |
| Ingreso ajustado | 70 / 20 / 10 | Partes con 10% y lo subes cuando puedas |
| Deuda cara | 50 / 20 / 30 | El 10% extra va directo a la deuda |
| Sin arriendo, vives con tu familia | 40 / 30 / 30 | Aprovechas para ahorrar más |
Lo que conviene cuidar es el último número. Si algo tiene que ceder, que sean los gustos antes que el ahorro: un 10% que se sostiene le gana a un 20% que dura tres meses.
¿Qué hago con el 20%?
En este orden:
- Deuda cara primero. Si tienes tarjeta o avance con una CAE alta, pagarla es la inversión con mejor retorno que vas a encontrar.
- Fondo de emergencia. Unos tres meses de gastos, en algo que puedas sacar rápido. Las opciones están en ¿dónde dejo la plata que necesito pronto?
- Invertir. Lo que sigue va a largo plazo. Por dónde partir está en ¿por dónde empiezo?, y cuánto puede crecer, en la calculadora de interés compuesto.
Y que el 20% salga el mismo día que llega el sueldo, no a fin de mes con lo que sobre. Lo explicamos en ¿cómo automatizar tus aportes?
¿Funciona la regla 50/30/20?
Como punto de partida, sí. Su valor no está en los porcentajes exactos, sino en que te obliga a separar el ahorro de los gustos, que es donde la plata se va sin que te des cuenta. Por algo sigue vigente más de veinte años después de que la popularizaran Elizabeth Warren y su hija Amelia Warren Tyagi en el libro All Your Worth, de 2005.
Tiene dos límites. Con ingresos muy bajos, las necesidades se llevan casi todo y los porcentajes no calzan. Y con ingresos variables conviene calcularla sobre el mes malo, no sobre el promedio. En ambos casos sirve igual como mapa: te muestra dónde se va tu plata. Revísala cuando cambie tu sueldo o se termine una deuda.
Invierte desde $1
Acciones y ETFs de Chile y EE. UU., en una sola app. Sin mínimos ni costos de mantención.
Sigue leyendo
Otros artículos que te pueden servir.
Preguntas frecuentes
¿La regla 50/30/20 se calcula sobre el sueldo bruto o líquido?
Sobre el líquido, lo que efectivamente te llega a la cuenta. La AFP, la salud y los impuestos ya vienen descontados, así que no se cuentan en ninguna de las tres partes.
¿El pago de deudas va en el 50% o en el 20%?
El pago mínimo va en el 50%, porque es obligatorio. Lo que pagas por encima del mínimo para salir antes de la deuda va en el 20%.
¿Qué hago si mi arriendo es más de la mitad del sueldo?
Ajustar los porcentajes, por ejemplo a 60/20/20 o 70/20/10. Lo que conviene proteger es el ahorro: si algo tiene que ceder, que sean los gustos.
¿El 10% de la AFP cuenta como parte del 20%?
No. Ese 10% se descuenta antes de que veas el sueldo y tiene otro destino, tu pensión. El 20% de la regla es ahorro voluntario sobre tu sueldo líquido.
¿Hay una planilla para hacer el presupuesto 50/30/20?
Sí. En nuestra planilla de presupuesto mensual anotas lo que te llega y lo que gastas, ves cómo vas contra el 50/30/20 y la puedes descargar en Excel, gratis.
Este contenido es educativo y no constituye una recomendación de inversión ni asesoría tributaria.


