


¿Qué es el DCA?
El DCA es invertir un monto fijo cada cierto tiempo, sin importar si el precio está alto o bajo. La sigla viene de Dollar Cost Averaging. Como el monto no cambia y el precio sí, compras más cuando está barato y menos cuando está caro, y tu costo promedio se acomoda solo, sin tener que adivinar el momento de entrar.
🍬 En resumen
- DCA es aportar el mismo monto con la misma frecuencia: por ejemplo, US$100 todos los meses.
- Con monto fijo, tu costo promedio queda bajo el precio promedio del periodo.
- Invertir todo de una suele rendir más si ya tienes la plata; el DCA gana en que lo sigas haciendo.
- Para quien invierte desde su sueldo, el DCA no es una opción entre varias: es la forma natural de invertir.
- En Zesty lo puedes dejar programado con una inversión recurrente.
¿Cómo funciona el DCA?
La regla es una sola: el monto y la frecuencia no cambian, el precio sí. Si el precio baja, tus US$100 compran más unidades; si sube, compran menos.
Es como echar $20.000 de bencina cada vez que vas a la bomba: no eliges el precio del litro, pero cuando está barata te alcanza para más litros y cuando está cara, para menos. Con el tiempo, cargaste a un precio promedio razonable sin haber adivinado nada.
Imagina que inviertes US$100 al mes en un ETF durante cuatro meses:
| Mes | Precio de la cuota | Cuotas compradas |
|---|---|---|
| Enero | US$10 | 10 |
| Febrero | US$8 | 12,5 |
| Marzo | US$12,5 | 8 |
| Abril | US$10 | 10 |
Invertiste US$400 y juntaste 40,5 cuotas. Tu costo promedio fue US$9,88, aunque el precio promedio de esos cuatro meses fue US$10,13. Compraste más barato que el promedio sin acertarle a ningún punto de entrada.
¿Por qué tu costo promedio queda bajo el precio promedio?
Porque el monto fijo pone más plata, en unidades, donde el precio está bajo. El mes que la cuota vale US$8 compras 12,5; el mes que vale US$12,5 compras solo 8. Los meses baratos pesan más en tu promedio que los caros, y eso pasa sin que tomes ninguna decisión.
Ojo con lo que esto no dice: el DCA no garantiza ganar. Si el precio baja y se queda abajo, tu inversión vale menos de lo que aportaste. Lo que asegura es que, para el precio que tuvo el mercado, compraste a un promedio razonable.
¿Cómo le fue al DCA con el S&P 500 desde 2022?
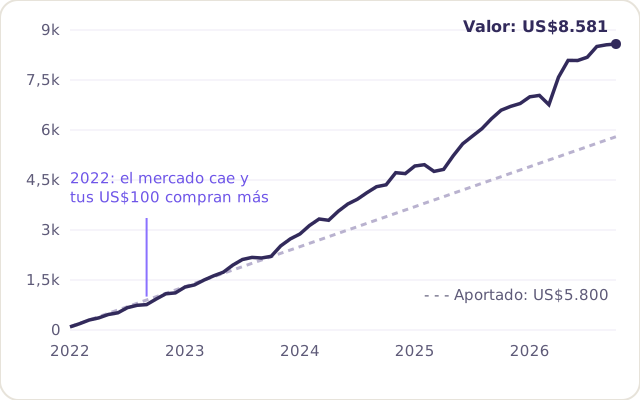
Un caso real: aportar US$100 a principio de cada mes en Vanguard S&P 500 ETF (VOO), un fondo que replica el S&P 500, desde enero de 2022 hasta octubre de 2026.
- Aportaste US$5.800 en 58 meses, y a fines de octubre de 2026 tu inversión valía cerca de US$8.581.
- Tu costo promedio fue US$469,65 por cuota, contra un precio promedio de US$492,66 en el mismo periodo.
- Los primeros 14 meses fueron incómodos. 2022 fue un año de caídas: en septiembre llevabas US$900 aportados y valían US$761. Pero esos meses son los que más cuotas compraron.
Es justo el momento en que mucha gente deja de aportar, y es el que más ayudó al resultado final. Por eso el DCA funciona mejor cuando no depende de que te acuerdes ni de cómo te sientas ese mes.
¿Es mejor que invertir todo de una vez?
Si ya tienes un monto grande disponible, invertirlo todo de una vez suele rendir más, simplemente porque tu plata pasa más tiempo invertida y los mercados tienden a subir en el largo plazo. Los estudios de Vanguard encuentran que invertir todo de una le gana al DCA en cerca de dos de cada tres periodos.
En el mismo ejemplo de arriba pasa eso: si hubieras invertido los US$5.800 completos en enero de 2022, en octubre de 2026 tendrías cerca de US$9.202, más que los US$8.581 del DCA. Eso sí, habrías pasado casi todo 2022 viendo tu inversión con pérdidas de miles de dólares.
El DCA gana en otras cosas:
- En que lo hagas. Reduce el miedo a entrar justo antes de una caída, que es lo que hace que mucha gente nunca invierta.
- En que lo sigas haciendo. Un mes malo es solo un mes en que compraste más barato.
- En que calza con cómo llega la plata. La mayoría no tiene un monto grande esperando: tiene un sueldo que llega todos los meses. Ahí el DCA no compite con nada, es la forma natural de invertir.
¿Cada cuánto conviene aportar?
Lo más común es mensual, el día después de que te llega el sueldo. También puede ser semanal o diario: el efecto de promediar es parecido y lo que más pesa es la constancia, no la frecuencia.
Dos cosas a mirar al elegir:
- La comisión. Si es un porcentaje de cada compra, como en Zesty, aportar en partes más chicas no te sale más caro. Si fuera un cobro fijo por orden, conviene aportar menos veces.
- El precio por acción. En acciones chilenas se compra por acciones enteras, así que un aporte diario chico puede no alcanzar ni para una. En acciones de EE.UU. y cripto se compra por monto, con fracciones, desde US$1.
¿Cómo hacer DCA en Zesty?
Con una inversión recurrente: eliges qué comprar, el monto y cada cuánto (diaria, semanal o mensual), y Zesty compra solo en cada fecha con tu saldo. No hay suscripción: cada compra paga la comisión normal de su mercado. Para que la plata también llegue sola, puedes programar una transferencia desde tu banco unos días antes.
El paso a paso, y qué conviene automatizar y qué no, está en ¿Cómo automatizar tus aportes?
Y como cada aporte entra antes y trabaja más tiempo, el DCA sostenido por años es una de las formas más simples de poner a trabajar el interés compuesto.
Datos del ejemplo: precio mensual de VOO ajustado por splits (Massive), compra al precio de apertura del primer día hábil de cada mes, valor al cierre del 30 de octubre de 2026. Solo precio: no incluye dividendos ni comisiones. Rentabilidades pasadas no garantizan rentabilidades futuras.
Este contenido es educativo y no constituye una recomendación de inversión.
Invierte desde $1
Acciones y ETFs de Chile y EE. UU., en una sola app. Sin mínimos ni costos de mantención.
Sigue leyendo
Otros artículos que te pueden servir.
Preguntas frecuentes
¿El DCA sirve para cualquier inversión?
Funciona mejor con inversiones amplias y de largo plazo, como un ETF que replica un índice. Con una acción individual o una cripto también promedia el precio, pero no te protege si ese activo en particular cae y no se recupera.
¿Qué pasa si un mes no puedo aportar?
No pasa nada grave: el DCA es una costumbre, no un contrato. Lo importante es retomar. En Zesty puedes pausar tu inversión recurrente y reanudarla cuando quieras.
¿Cuánto debería aportar cada mes?
Un monto que puedas sostener en un mes malo, no en el mejor mes del año. Si no sabes por dónde partir, revisa ¿Qué porcentaje de tu sueldo deberías invertir?
Este contenido es educativo y no constituye una recomendación de inversión ni asesoría tributaria.


