


¿Qué es un money market?
Un money market es un fondo que invierte en deuda de muy corto plazo: bonos del Tesoro, pagarés del Banco Central, depósitos a plazo y préstamos de días o semanas a bancos y empresas. Busca cuidar el valor de tu plata y pagar un interés cercano a la tasa de corto plazo, con la opción de sacarla en pocos días.
🍬 En resumen
- Compra deuda que vence en días o meses, no acciones.
- Rinde algo cercano a la tasa de interés de corto plazo: sube cuando el banco central sube la tasa y baja cuando la baja.
- Es de lo más estable que hay en fondos, pero no está garantizado: en 2008 uno de EE. UU. perdió valor.
- En Chile se llaman fondos mutuos tipo 1 y concentran uno de cada cuatro pesos de la industria.
- Como rinde poco, el costo del fondo pesa mucho: compara la TAC antes de elegir.
- Sirve para plata que necesitas pronto o que está esperando. Para el largo plazo se queda corto.
Piensa en un money market como un estacionamiento para tu plata: no la lleva a ninguna parte, pero la tiene a mano y ganando un pequeño interés mientras decides qué hacer con ella.
¿En qué invierte un money market?
En deuda de muy corto plazo y de emisores de alta calidad: plata que el fondo le presta a gobiernos, bancos y grandes empresas por días o pocos meses. Lo típico es:
- Deuda de gobierno: en EE. UU., las letras del Tesoro (T-bills); en Chile, los pagarés del Banco Central y de la Tesorería.
- Depósitos a plazo de bancos.
- Papeles comerciales: pagarés de corto plazo de empresas grandes.
- Pactos de retrocompra: préstamos de un día para otro, garantizados con bonos.
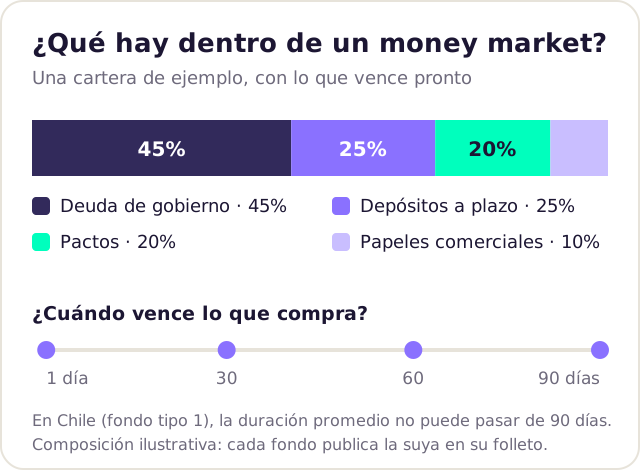
Como todo vence pronto, el fondo está todo el tiempo cobrando lo que vence y comprando a la tasa del momento. Por eso su precio casi no se mueve.
¿Cuánto rinde un money market?
Algo parecido a la tasa de interés de corto plazo de su moneda, menos el costo del fondo. En pesos la guía el Banco Central de Chile; en dólares, la Reserva Federal. Si suben la tasa, el money market rinde más en cuestión de semanas, y si la bajan, rinde menos. El interés se acumula todos los días en el valor de la cuota.
Imagina que dejas $1.000.000 en un money market que rinde 4,5% anual antes de costos (un número de ejemplo). Con una TAC de 1,5%, en un año ganas cerca de $30.000; con una TAC de 0,3%, cerca de $42.000. Cuando un fondo rinde poco, el costo pesa mucho: míralo en el folleto informativo.
¿Se puede perder plata en un money market?
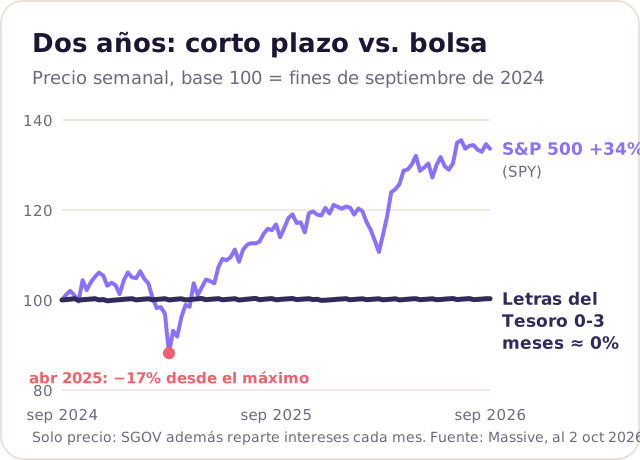
Es poco común, pero sí: no es una cuenta garantizada. Los riesgos son que un emisor no pague, que las tasas suban de golpe (con vencimientos tan cortos, el efecto es chico) o que muchos inversionistas quieran salir a la vez.
El caso que todos citan es de 2008: tras la quiebra de Lehman Brothers, el Reserve Primary Fund de EE. UU. tenía deuda de Lehman y su cuota bajó de US$1,00 a US$0,97. Desde entonces las reglas se endurecieron. Y hay un riesgo más silencioso: si rinde menos que la inflación, tu plata pierde poder de compra.
¿Cómo se llaman los money market en Chile?
Fondos mutuos tipo 1: la CMF los define como fondos de deuda de corto plazo con una duración de cartera de hasta 90 días. Muchos igual llevan "money market" en el nombre. A agosto de 2026 había 54, con cerca de $21 billones: uno de cada cuatro pesos invertidos en fondos mutuos en Chile, según la CMF.
El rescate llega en pocos días hábiles, y la TAC iba en agosto de 2026 de casi 0% a cerca de 1,7% anual según la serie. Cómo funcionan las series está en cómo se cobran las comisiones de los fondos. No los confundas con los tipo 2, que llegan a 365 días de duración y se mueven más con las tasas.
¿Money market, depósito a plazo o cuenta vista?
| Money market | Depósito a plazo | Cuenta vista o corriente | |
|---|---|---|---|
| Rentabilidad | Variable, cerca de la tasa de corto plazo | Fija, la conoces al tomarlo | Cero o casi cero |
| Cuándo sacas la plata | Cuando quieras; llega en pocos días | Al vencimiento; antes pierdes interés | Al instante |
| ¿Puede bajar de valor? | Muy poco, y es raro | No, si esperas al vencimiento | No, pero pierde contra la inflación |
| Costo | Comisión anual del fondo (TAC) | Va descontado en la tasa | Mantención, según el banco |
| Riesgo de emisor | Repartido entre muchos | Un solo banco | Un solo banco |
Lo que decide es cuándo vas a necesitar la plata: con fecha exacta, calza un depósito a plazo; si puede ser cualquier día, un money market. Lo desarrollamos en ¿dónde dejo la plata que necesito pronto?, y si buscas algo con interés que puedas usar al instante, está ¿qué es una cuenta remunerada?
¿Hay money market que se compren en bolsa?
Sí, y están en Zesty. Funcionan como un ETF: compras y vendes cuotas cualquier día de mercado.
- En pesos: Singular Chile Corta Duración (CFIETFCD) invierte en depósitos a plazo de bancos chilenos, y en Zesty se compra y se vende sin comisión. El detalle está en ¿se puede invertir en depósitos a plazo desde la bolsa?
- En dólares: ETFs money market como JPMorgan 100% U.S. Treasury Securities Money Market ETF (JMMF), iShares Government Money Market ETF (GMMF) o iShares Prime Money Market ETF (PMMF), y el de letras del Tesoro iShares 0-3 Month Treasury Bond ETF (SGOV). A diferencia de los money market tradicionales, su precio no queda fijo en US$1.
Ojo: los de dólares son estables en dólares, no en pesos. Si tus gastos son en pesos, lo que se mueva el dólar va a pesar más que el interés: está en sueldo en pesos, inversión en dólares.
¿Para qué sirve un money market?
Para plata que vas a necesitar pronto o que está esperando: tu fondo de emergencia, una meta de menos de un año o lo que vendiste y todavía no reinviertes. Para el largo plazo se queda corto: rinde parecido a la inflación más un poco, y el interés compuesto de una inversión de largo plazo hace mucha más diferencia. Lo comparamos en ¿depósito a plazo o invertir?
Sobre impuestos: la ganancia de un fondo mutuo en general es renta; un ETF chileno con presencia bursátil puede acogerse al artículo 107 de la LIR, con sus requisitos; y uno de EE. UU. sigue lo que explicamos en cómo declarar inversiones de EE. UU. en Chile. Para tu caso, consulta a un contador.
Invierte desde $1
Acciones y ETFs de Chile y EE. UU., en una sola app. Sin mínimos ni costos de mantención.
Sigue leyendo
Otros artículos que te pueden servir.
Preguntas frecuentes
¿Un money market es lo mismo que un depósito a plazo?
No. El depósito a plazo es un préstamo a un solo banco, con tasa fija y fecha de vencimiento. El money market es un fondo que reparte la plata entre muchos instrumentos de corto plazo, con tasa variable y sin plazo: puedes rescatar cuando quieras.
¿Se puede perder plata en un money market?
Es poco común, pero puede pasar si un emisor no paga o si hay rescates masivos. En 2008, un money market de EE. UU. bajó su cuota de US$1,00 a US$0,97. No está garantizado como una cuenta bancaria, y si rinde menos que la inflación pierdes poder de compra.
¿Cuánto rinde un money market?
Cerca de la tasa de interés de corto plazo de su moneda, menos el costo del fondo. Si el banco central sube la tasa, el money market rinde más; si la baja, rinde menos. No hay una rentabilidad asegurada, y sirve más para ahorrar que para invertir.
¿Qué es un fondo mutuo tipo 1?
Es el nombre que usa la CMF para los fondos mutuos que invierten en deuda de corto plazo con una duración de cartera de hasta 90 días. Es el equivalente chileno de un money market.
¿Puedo invertir en un money market desde Zesty?
Sí, a través de ETFs que se transan en bolsa: Singular Chile Corta Duración (CFIETFCD) en pesos, y ETFs money market de EE. UU. como JMMF, GMMF o PMMF en dólares.
Este contenido es educativo y no constituye una recomendación de inversión ni asesoría tributaria.


