


¿Qué es una cuenta remunerada?
Una cuenta remunerada es una cuenta que te paga intereses por el saldo que mantienes, sin plazo fijo y con la plata disponible cuando la necesites. El interés se calcula todos los días, la tasa suele ser variable, y por dentro puede ser un depósito en un banco o un fondo money market.
🍬 En resumen
- Paga intereses sobre tu saldo y te deja sacar la plata al instante.
- En Chile, muchas funcionan con un fondo money market por detrás: el “interés” es la rentabilidad del fondo.
- Por eso la primera pregunta es quién tiene tu plata y en qué está invertida.
- Revisa si la tasa es anual o mensual, si es promocional y si tiene tope.
- La tasa casi siempre es variable: baja cuando baja la tasa del Banco Central.
- También existen en dólares: en Zesty se llama Zesty+.
Una cuenta remunerada es como un bolsillo que te paga por guardar plata en él: la usas igual que una cuenta normal, pero el saldo crece un poquito cada día. Por dentro, eso sí, no todas funcionan igual.
¿Cómo funciona una cuenta remunerada?
Depositas tu plata y te pagan un porcentaje anual sobre el saldo, calculado cada día. Puedes sacarla o usarla para pagar cuando quieras, sin plazos ni castigo. Imagina que dejas $1.000.000 a 4% anual (un número de ejemplo): ganas cerca de $110 al día y $3.300 al mes.
¿De dónde sale el interés?
La institución invierte tu plata en instrumentos de muy corto plazo y te pasa una parte de lo que ganan. Lo que cambia entre cuentas es dónde queda tu plata:
- Un fondo money market por detrás: lo más común en fintechs y billeteras digitales. Tu saldo se invierte en un fondo mutuo de corto plazo, y lo que ves como "interés" es la rentabilidad de ese fondo; la app rescata por ti cuando pagas. Más en ¿qué es un money market?
- Un depósito en un banco: algunas cuentas vista o de ahorro pagan interés, generalmente sobre el saldo promedio del mes.
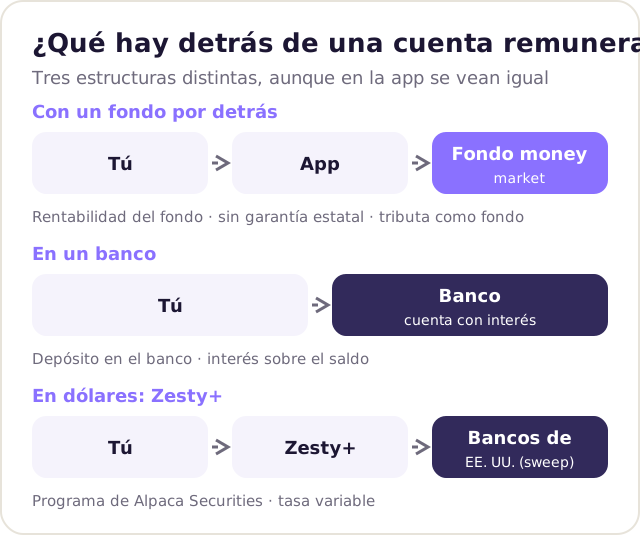
La diferencia importa: un fondo mutuo no tiene garantía estatal y su rentabilidad no está asegurada, aunque un money market se mueve muy poco. Por eso la primera pregunta es quién tiene tu plata y en qué está invertida. Está en los términos y condiciones, y la CMF publica en su sitio el registro de las entidades que fiscaliza.
¿Qué revisar antes de abrir una?
- Si la tasa es mensual o anual: pásalas todas a anual para comparar. La calculadora de abajo lo hace por ti.
- Si es variable: casi siempre sigue a la tasa del Banco Central.
- Si es promocional o tiene tope: algunas tasas duran unos meses o se pagan solo hasta cierto monto.
- Si es neta o bruta: cuando hay un fondo por detrás, pregunta si ya descuenta la comisión.
Pruébalo
¿Cuánto paga de verdad esa tasa?
Escribe tu saldo y la tasa que te ofrecen. Te la pasamos a anual y te mostramos cuánto ganarías.
Suponemos que la tasa se mantiene todo el año y que el interés se reinvierte. Antes de impuestos. Las tasas reales de estas cuentas suelen ser variables.
Y compárala con la inflación: si la cuenta paga 4% y el IPC es 4%, tu plata solo mantuvo su poder de compra. Igual le gana a una cuenta que paga 0%.
¿Cuenta remunerada, depósito a plazo o fondo money market?
| Cuenta remunerada | Depósito a plazo | Fondo money market | |
|---|---|---|---|
| Cuándo sacas la plata | Al instante | Al vencimiento; antes pierdes interés | En pocos días hábiles |
| Tasa | Variable | Fija, la conoces al tomarlo | Variable |
| Para pagar o transferir | Sí, directo | No | No, primero rescatas |
| Lo que conviene mirar | Tope, promoción y estructura | Plazo y tasa | La TAC de la serie |
El depósito a plazo calza cuando sabes cuándo vas a necesitar la plata; la cuenta remunerada, cuando la puedes necesitar cualquier día. Lo ordenamos en ¿dónde dejo la plata que necesito pronto?
¿Existen cuentas remuneradas en dólares?
Sí. En Zesty se llama Zesty+: tus dólares disponibles que todavía no inviertes generan intereses todos los días, a una tasa vigente de 3,5% anual (al 8 de octubre de 2026), y lo acumulado se abona a tu poder de compra a fin de mes. Se activa una vez desde tu perfil, y si compras una acción o un ETF, la plata se usa directo.
Por dentro, el servicio lo entrega Alpaca Securities, el intermediario de EE. UU. que ejecuta tus órdenes en ese mercado, a través de su programa de sweep en bancos de EE. UU. La tasa es variable: no es un depósito a plazo ni una rentabilidad garantizada. Si tus gastos son en pesos, recuerda que el dólar se mueve (sueldo en pesos, inversión en dólares). El paso a paso y los horarios están en ¿Cómo activar la billetera remunerada en dólares (Zesty+)?
¿Para qué sirve una cuenta remunerada?
Para la plata que tiene que estar disponible al instante: lo del mes, tu fondo de emergencia o lo que está esperando a que decidas dónde invertirlo. Para el largo plazo se queda corta, igual que un money market: el interés compuesto de una inversión de largo plazo hace mucha más diferencia. Si estás partiendo, está ¿por dónde empiezo?
Sobre impuestos: los intereses en general son renta y, si hay un fondo por detrás, tributa la ganancia al rescatar. Para tu caso, consulta a un contador.
Invierte desde $1
Acciones y ETFs de Chile y EE. UU., en una sola app. Sin mínimos ni costos de mantención.
Sigue leyendo
Otros artículos que te pueden servir.
Preguntas frecuentes
¿Una cuenta remunerada es lo mismo que un depósito a plazo?
No. En la cuenta remunerada la plata está disponible al instante y la tasa es variable. En el depósito a plazo la tasa es fija, pero la plata queda amarrada hasta el vencimiento: pocas veces se puede sacar antes, y cuando se puede, pierdes parte o todo el interés.
¿Es segura una cuenta remunerada?
Depende de dónde quede tu plata. Si es un depósito en un banco, es una deuda del banco contigo. Si hay un fondo money market por detrás, no tiene garantía estatal y su rentabilidad puede variar, aunque esos fondos se mueven muy poco. Revisa siempre quién la ofrece y quién la regula.
¿Cómo comparo la tasa de dos cuentas remuneradas?
Pásalas a la misma unidad, idealmente tasa anual. Revisa también si la tasa es promocional, si tiene un tope de monto y si ya descuenta comisiones.
¿Por qué bajó la tasa de mi cuenta remunerada?
Porque casi siempre es variable y sigue a las tasas de corto plazo. Cuando el Banco Central baja la tasa de política monetaria, las cuentas remuneradas suelen bajar la suya en las semanas siguientes.
¿Zesty tiene una cuenta remunerada?
Sí, en dólares: Zesty+. Los dólares que tienes disponibles y no has invertido generan intereses diarios, que se abonan a tu poder de compra al final de cada mes. Se activa desde tu perfil en la app.
Este contenido es educativo y no constituye una recomendación de inversión ni asesoría tributaria.


