


¿Qué es un bono?
Un bono es un préstamo que le haces a un gobierno o a una empresa: tú le pasas la plata, y a cambio te paga intereses periódicos y te devuelve el capital en una fecha pactada. Es la forma más común de renta fija, y su precio sube y baja con las tasas de interés.
🍬 En resumen
- Con un bono tú haces de banco: prestas plata y cobras intereses.
- Trae pactados el cupón (el interés) y el vencimiento (cuándo te devuelven el capital).
- Cuando las tasas suben, el precio de los bonos baja, y mientras más largo el bono, más se mueve.
- Si lo guardas hasta el vencimiento, recibes lo pactado, siempre que el emisor pague.
- Los riesgos principales son de tasa, crédito e inflación.
- La forma más simple de invertir en bonos es a través de un ETF de bonos.
Cuando pides un crédito, el banco te presta y tú pagas intereses. Con un bono es al revés: tú haces de banco. Le prestas a un gobierno o a una empresa, y te pagan intereses por usar tu plata.
¿Cómo funciona un bono?
El emisor divide su deuda en muchos pedazos chicos y los vende a inversionistas. Cada pedazo es un bono y trae escritas sus condiciones:
- Emisor: quién pide prestado: el Tesoro de EE. UU., la Tesorería o el Banco Central de Chile, o una empresa.
- Valor nominal: lo que te devuelven al final.
- Cupón: el interés que te paga. Un bono de $1.000.000 con cupón de 4% te paga $40.000 al año.
- Vencimiento: cuándo te devuelven el valor nominal: en meses o en 30 años.
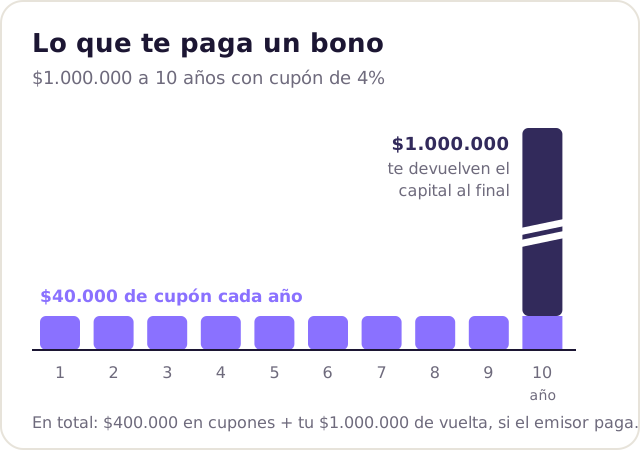
Si lo guardas hasta el final, sabes desde el día uno cuánto vas a recibir y cuándo, siempre que el emisor pague. Por eso se llama renta fija.
¿Por qué cambia el precio de un bono?
Porque los bonos se compran y venden antes de vencer, y su precio se mueve con las tasas de interés como un sube y baja: cuando las tasas suben, el precio baja. Si tu bono paga 4% y los nuevos salen pagando 5%, nadie te va a pagar el precio completo por el tuyo.
Pruébalo
El sube y baja de los bonos
Un bono de $1.000.000 con cupón de 4%. Mueve la tasa del mercado y mira qué pasa con su precio.
Cupón anual y precio calculado al descontar los flujos con la tasa del mercado. Es un ejemplo: no considera impuestos ni comisiones. La tasa de EE. UU. es la del 5 de octubre de 2026.
Dos cosas que muestra el sube y baja: mientras más largo el bono, más se mueve (esa sensibilidad se llama duración), y si lo guardas hasta el vencimiento la baja no se materializa, porque al final igual te devuelven el valor nominal.
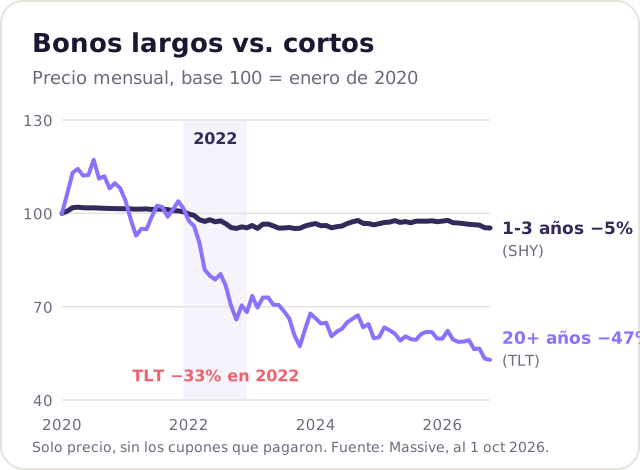
En 2022 la Reserva Federal subió su tasa muy rápido, y el iShares 20+ Year Treasury Bond ETF (TLT), con bonos del Tesoro a más de 20 años, cayó más de 30% en el año: bonos del gobierno de EE. UU., sin riesgo de no pago, cayendo como una acción.
¿Por qué se habla tanto de bonos ahora?
Porque a comienzos de octubre de 2026 el bono del Tesoro a 10 años rendía cerca de 5,3% y el de 30 años, cerca de 5,7%: lo más alto desde 2002. En agosto de 2020, el de 10 años rendía 0,52%.
Para quien compró bonos largos con tasas bajas, fue una pérdida grande: TLT vale hoy menos de la mitad que en su máximo de 2020, sin contar los cupones. Para quien compra hoy, los bonos pagan más que en cualquier momento de las últimas dos décadas. Hacia dónde van las tasas, nadie lo sabe: si siguen subiendo, los bonos largos pueden seguir bajando.
¿Qué riesgos tiene un bono?
- Tasa: el del sube y baja, mayor en bonos largos.
- Crédito: que el emisor no pague. Los bonos con clasificación BBB- o mejor son grado de inversión; bajo eso son high yield, que pagan más porque el riesgo es mayor.
- Inflación: si la tasa es fija en pesos y sube la inflación, lo que recibes compra menos. Por eso en Chile son tan comunes los bonos en UF.
¿Qué tipos de bonos hay?
| Tipo | Quién lo emite | Qué lo caracteriza |
|---|---|---|
| De gobierno | Tesoro de EE. UU.; en Chile, la Tesorería y el Banco Central | El menor riesgo de crédito en su moneda. Igual se mueven con las tasas. |
| Corporativo grado de inversión | Empresas con buena clasificación | Pagan algo más que el gobierno por un riesgo de crédito bajo. |
| High yield | Empresas con clasificación más baja | Pagan bastante más, y en crisis se comportan más parecido a una acción. |
| Indexado a la inflación | Gobiernos y empresas | El capital se ajusta con la inflación: en Chile, los bonos en UF; en EE. UU., los TIPS. |
En Chile, la Tesorería emite bonos BTP (en pesos) y BTU (en UF), y el Banco Central, BCP y BCU.
¿En qué se diferencia un bono de una acción?
| Bono | Acción | |
|---|---|---|
| Qué eres | Acreedor: le prestaste plata | Dueño de una parte de la empresa |
| Qué recibes | Cupones pactados y tu capital al vencimiento | Lo que crezca la empresa y los dividendos que reparta |
| Vencimiento | Sí, fecha fija | No |
| Si la empresa quiebra | Se le paga antes que a los accionistas | Es lo último en la fila |
| Cuánto se mueve | En general menos | En general más |
Por eso muchos portafolios combinan ambos: las acciones buscan crecimiento y los bonos amortiguan las caídas, aunque no siempre (en 2022 cayeron los dos). Más en ¿qué es diversificar? y ¿qué es una acción?
¿Cómo invertir en bonos desde Chile?
Lo más simple es un ETF de bonos: con una cuota quedas expuesto a cientos de bonos, y el fondo reinvierte lo que vence. Eso sí, un ETF de bonos no tiene vencimiento, así que su precio siempre va a depender de las tasas. Algunos que encuentras en Zesty:
- En pesos: Singular Chile Largo Plazo (CFIETFLP) y Singular Chile Corporativo (CFIETFCC). Para plazos muy cortos está Singular Chile Corta Duración (CFIETFCD), que se parece más a un money market.
- En dólares, de menos a más sensibles a las tasas: iShares 1-3 Year Treasury Bond ETF (SHY), iShares 7-10 Year Treasury Bond ETF (IEF) y iShares 20+ Year Treasury Bond ETF (TLT). Con una mezcla de bonos de gobierno y de empresas, Vanguard Total Bond Market ETF (BND).
Los de dólares suman lo que se mueva el dólar contra el peso: está en sueldo en pesos, inversión en dólares. Sobre impuestos: los intereses en general son renta, algunos ETFs chilenos pueden acogerse al artículo 107 de la LIR, y los de EE. UU. siguen lo que explicamos en cómo declarar inversiones de EE. UU. en Chile. Para tu caso, consulta a un contador.
Invierte desde $1
Acciones y ETFs de Chile y EE. UU., en una sola app. Sin mínimos ni costos de mantención.
Sigue leyendo
Otros artículos que te pueden servir.
Preguntas frecuentes
¿Qué es el cupón de un bono?
Es el interés que paga el bono, expresado como porcentaje de su valor nominal. Un bono de $1.000.000 con cupón de 4% paga $40.000 al año, normalmente en cuotas semestrales o anuales.
¿Por qué baja el precio de un bono cuando suben las tasas?
Porque los bonos nuevos empiezan a pagar más. Para que alguien compre tu bono, que paga la tasa antigua, tienes que venderlo más barato. Mientras más años le queden al bono, más baja su precio.
¿Se puede perder plata con un bono?
Sí. Si vendes antes del vencimiento cuando las tasas subieron, recibes menos de lo que pagaste. Y si el emisor no paga, puedes perder parte o todo el capital. Si lo guardas hasta el final y el emisor cumple, recibes lo pactado.
¿Un bono es lo mismo que un depósito a plazo?
Se parecen: los dos son préstamos con interés y fecha de término. Pero el depósito a plazo no se puede vender a otra persona y su valor no cambia mientras esperas; el bono sí se puede vender antes, al precio de ese día, que puede ser mayor o menor al que pagaste.
¿Cómo invierto en bonos desde Zesty?
A través de ETFs de bonos. En pesos, por ejemplo Singular Chile Largo Plazo (CFIETFLP) o Singular Chile Corporativo (CFIETFCC); en dólares, ETFs como SHY, IEF, TLT o BND.
Este contenido es educativo y no constituye una recomendación de inversión ni asesoría tributaria.


